
El mercado inmobiliario residencial del sur de Gran Canaria ha alcanzado cotas de valoración equivalentes a las grandes referencias del Mediterráneo, pero su consolidación como destino de alto standing tropieza con una falta estructural de oferta de alta gama. Los datos sectoriales confirman que los precios publicitados en los enclaves más cotizados de la isla igualan a las medias de Palma de Mallorca, situando a la franja meridional grancanaria en una posición tarifaria competitiva a pesar de arrastrar un volumen de producto prime calificado de testimonial en el conjunto estatal.
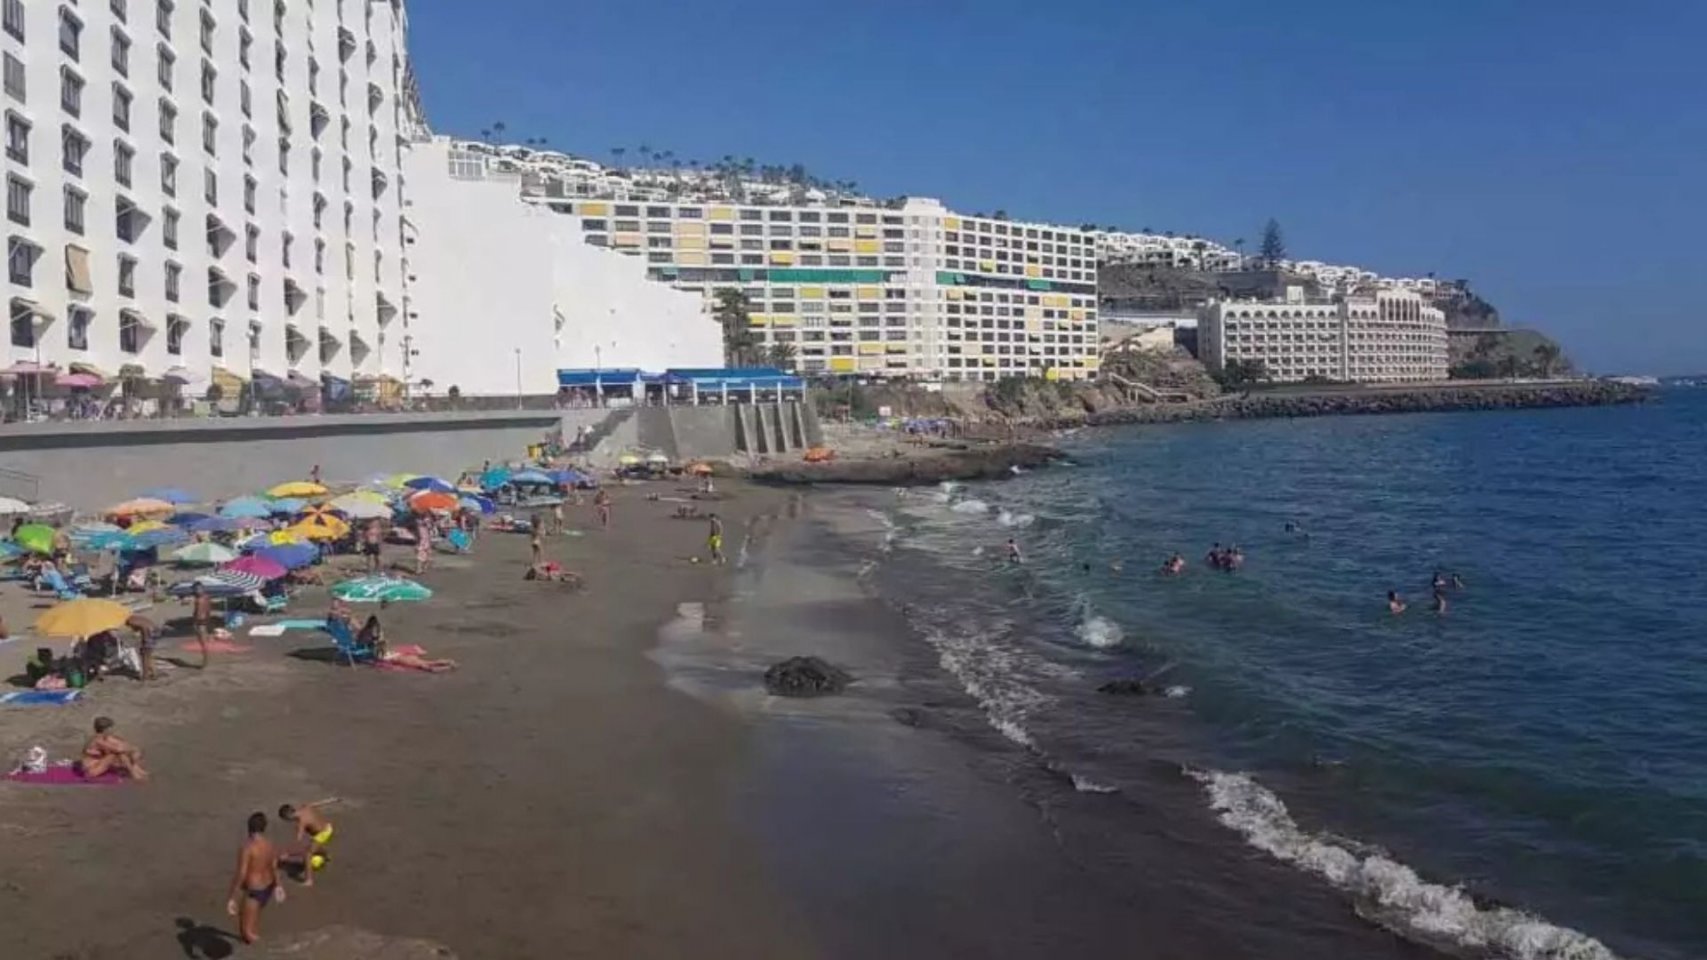
El análisis metodológico elaborado por José Núñez, director de Engel & Völkers Gran Canaria, constata que la zona de Patalavaca, en el municipio de Mogán, cotiza a 5.754 euros por metro cuadrado, una cifra que rebasa la media de la capital balear (5.513 euros por metro cuadrado) y se sitúa a menos de un 4% de la media registrada en Marbella. Las cifras globales del municipio moganero reflejan una subida interanual del 10,5% en septiembre de 2026 hasta alcanzar los 4.612 euros por metro cuadrado, mientras que San Bartolomé de Tirajana marca máximos históricos de su serie con 4.750 euros por metro cuadrado, tras un repunte del 3,7%.
El volumen de activos disponibles de alto valor marca la brecha real respecto a los archipiélagos y la Costa del Sol. La provincia de Las Palmas concentra apenas el 0,9% de la oferta nacional de viviendas con valor superior al millón de euros, en un mapa estatal donde Málaga y Baleares acaparan cerca del 70% del segmento de súper lujo por encima de los tres millones de euros. La escasez de villas y complejos prime mantiene al mercado insular dentro de una categoría de nicho, imposibilitada para absorber la demanda de grandes patrimonios internacionales que sí acuden a competidores como Ibiza o Andratx, cuyos valores superan entre un 27% y un 50% a las zonas más caras del sur de Gran Canaria. La dinámica de precios muestra además comportamientos dispares según el microsector analizado.
Frente al empuje de Mogán o el máximo histórico registrado en Tauro-Playa del Cura (4.979 euros por metro cuadrado), el área de Maspalomas-Meloneras ha experimentado una corrección interanual del 8,6%, situándose un 9,1% por debajo de su pico de cotización alcanzado en julio de 2025. Esta oscilación pone de manifiesto que el segmento superior del sur insular no es ajeno a los ciclos de ajuste de la demanda y a la moderación en el ritmo de operaciones.
El atractivo del archipiélago para el capital extranjero mantiene una tendencia superior a la media nacional. Las transacciones firmadas por compradores no residentes alcanzaron el 29,3% del total de las operaciones en Canarias, una cifra que casi duplica el promedio registral de España. Esta penetración de demanda internacional sostiene rentabilidades brutas de alquiler que se sitúan entre el 5,7% y el 6,4% en los municipios de Mogán y San Bartolomé de Tirajana, con rentas medias que rondan los 24 euros por metro cuadrado al mes.
El salto definitivo desde la condición de enclave turístico costero hacia la consideración de mercado internacional de lujo se encuentra supeditado a la ejecución de nuevos desarrollos hoteleros e infraestructuras de soporte. La concesión de la licencia para el Hotel Meloneras Boutique —un establecimiento de cinco estrellas que requerirá una inversión de 41,6 millones de euros por parte de la cadena Lopesan y cuya apertura no se prevé antes de 2029— dibuja un horizonte de transformación a medio plazo. La ausencia de proyectos confirmados en áreas como las branded residences, el desarrollo de nuevas marinas deportivas o la creación de campos de golf con componente residencial limita la tracción inmediata de inversión privada.
La conectividad aérea actúa como el principal catalizador de esta dinámica comercial. La red aeroportuaria de la isla cerró el pasado ejercicio con 15,8 millones de pasajeros, registrando un crecimiento del 4% que avala la accesibilidad de la demanda internacional. El mercado residencial del sur de Gran Canaria afronta un escenario caracterizado por la presión sobre la escasa obra nueva disponible, la firmeza de la segunda mano en primera línea de playa y la expectativa ante el desarrollo del transporte guiado y las revisiones en los planes de modernización urbanística de las áreas turísticas.