
La Dirección General de Tributos del Gobierno de Canarias ha fijado un criterio vinculante decisivo para el sector de la alimentación y la restauración en el archipiélago a través de la Viceconsejería de Hacienda y Relaciones con la Unión Europea. La resolución administrativa delimita con precisión quirúrgica el tratamiento fiscal del Impuesto General Indirecto Canario (IGIC) aplicable a la elaboración y venta de productos de panadería y pastelería, resolviendo la incertidumbre sobre la consideración de estos alimentos como comida preparada y su tipo de gravamen según el perfil del comprador.
El dictamen tributario establece una diferenciación clara para el pan común y el pan especial elaborados por los obradores insulares. La administración confirma que la entrega de esta tipología de productos disfruta de la aplicación del tipo cero. Esta neutralidad impositiva opera de manera absoluta, manteniéndose inalterada con independencia de si el producto califica técnicamente como comida preparada, del destino final de la mercancía o de si el adquirente es un particular o un operador comercial.
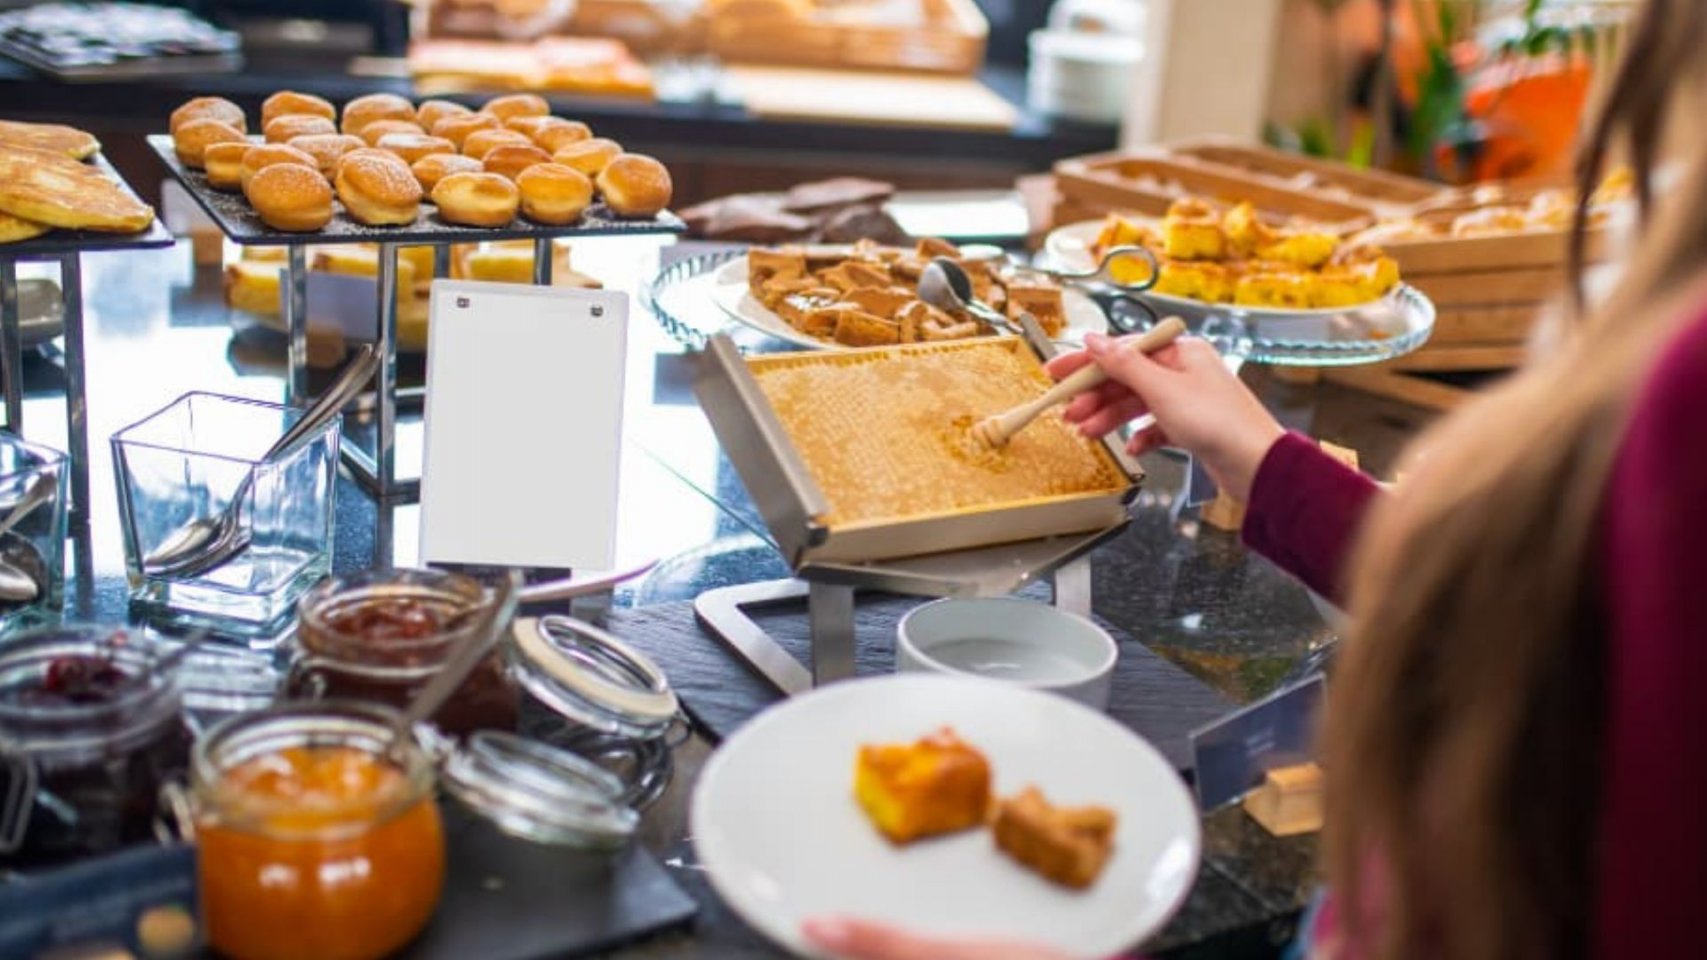
La controversia interpretativa se concentra en el régimen aplicable a la repostería y los dulces listos para el consumo inmediato que no requieren transformación posterior. La regulación autonómica dispone que los alimentos destinados a la nutrición humana tributan con carácter general al tipo superreducido del 3 por ciento. Sin embargo, la normativa excluye explícitamente de este beneficio a las entregas de comida preparada elaborada por el propio sujeto pasivo en Canarias cuando son comercializadas para su consumo fuera del establecimiento.
La Consejería de Hacienda aclara que la venta de dulces para su consumo fuera del local adquiere la condición legal de entrega de bienes de comida preparada. Para determinar la carga fiscal aplicable a esta operativa, la resolución vinculante introduce una distinción determinante basada en la condición jurídica y económica del comprador. La calificación impositiva varía sustancialmente según si el producto se destina al consumo directo o se reintroduce en la cadena de valor alimentaria.
Cuando el destinatario de la repostería es un consumidor final, la operación queda excluida del tipo superreducido y debe tributar de forma obligatoria al tipo general del 7 por ciento. La administración tributaria justifica esta mayor repercusión fiscal en el hecho de que el producto se ofrece empaquetado o dispuesto para su consumo inmediato sin prestación de servicios de hostelería en el propio local de venta.
Por el contrario, el criterio oficial rescata la aplicación del tipo superreducido del 3 por ciento para las entregas de dulces cuando el adquirente es un empresario o profesional actuando como tal. Este supuesto contempla las ventas al por mayor realizadas a establecimientos de restauración, hoteles u otros intermediarios comerciales que incorporan estos productos a su propia actividad económica. En este escenario, la normativa entiende que la mercancía no es adquirida por el consumidor final directo, evitando un encarecimiento de los costes de insumo para la industria hostelera insular.
El pronunciamiento firmado por la Viceconsejería de Hacienda consolida un marco de seguridad jurídica para el tejido de pequeños obradores y distribuidoras alimentarias en las islas. La clarificación de los requisitos temporales y espaciales del consumo de alimentos preparados permite a las empresas del sector ajustar sus sistemas de facturación y repercusión del IGIC, previniendo contingencias fiscales y asegurando una correcta aplicación de los tipos impositivos en la cadena de distribución minorista y mayorista.