
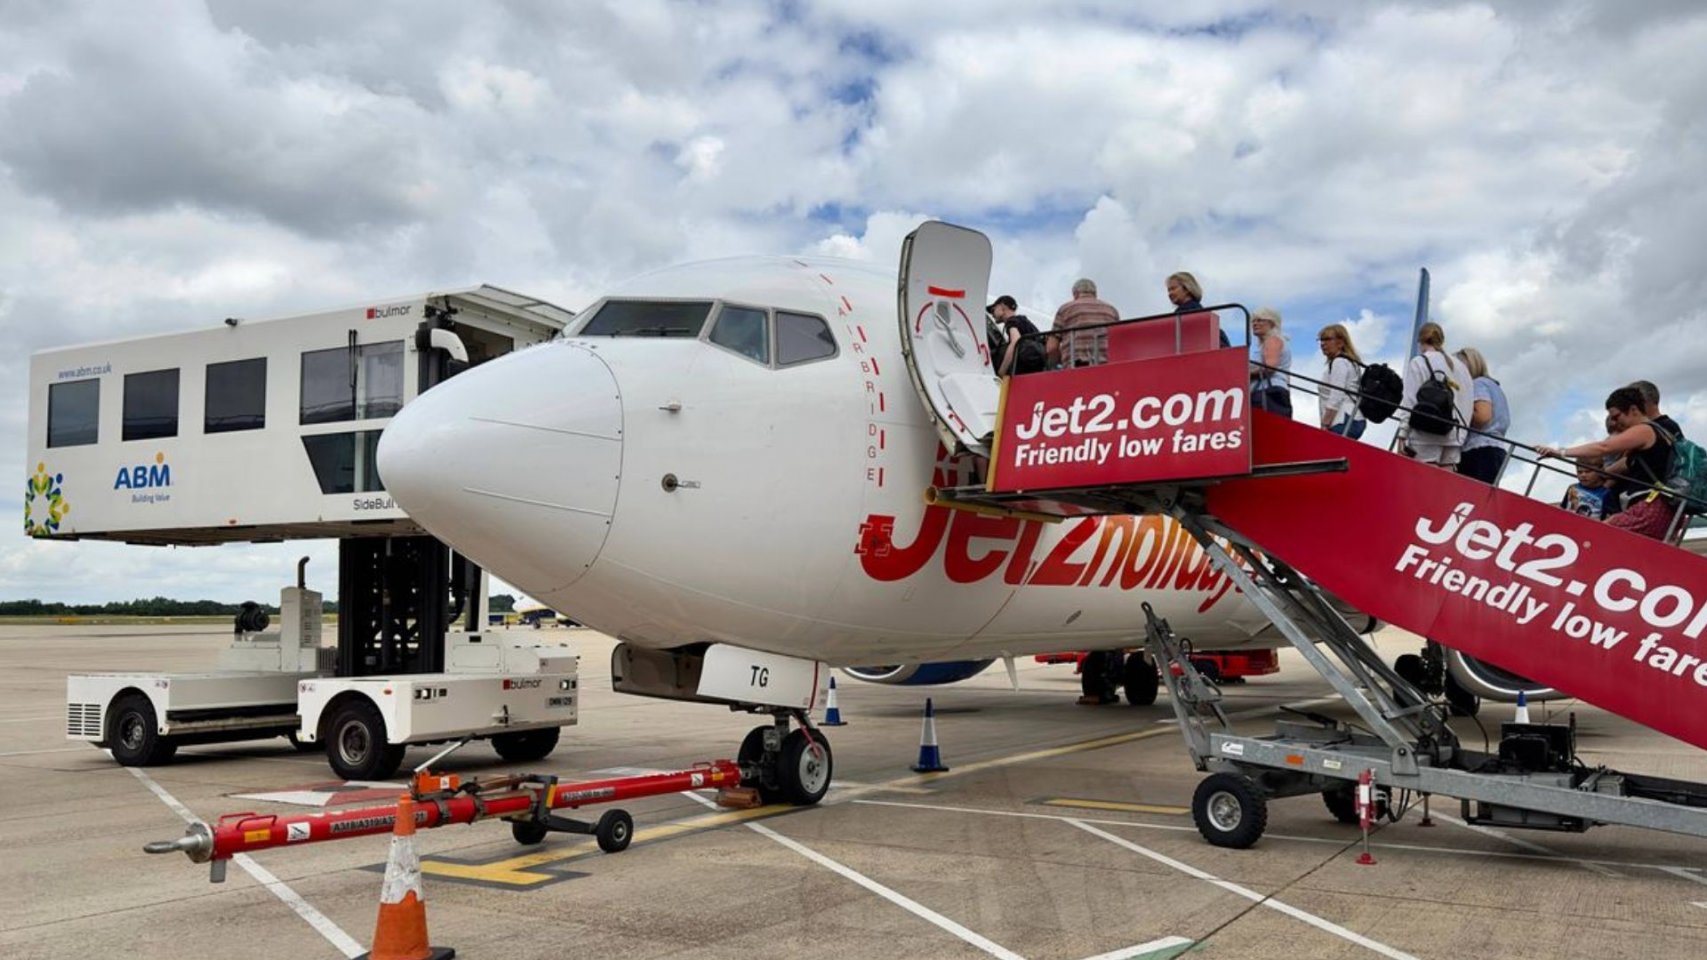
El arranque de la World Travel Market de Londres coincide con una fase de recalibración operativa en la conectividad entre el Reino Unido y Gran Canaria. La actualización de los datos del mercado aéreo a 3 de noviembre de 2026 refleja una contracción moderada en la programación de asientos regulares directos hacia la isla para el tramo central de la temporada invernal en comparación con el ejercicio anterior.
La reducción de capacidad afecta de forma directa a la comarca turística del sur —encabezada por los núcleos de Maspalomas, Playa del Inglés y San Agustín—, dependiente del volumen de visitantes británicos para sostener las métricas de ocupación e ingresos en sus establecimientos. La programación para el mes de diciembre contempla un volumen cercano a los 102.000 asientos, situándose por debajo de los 108.000 ofertados en el mismo periodo del año precedente.
En enero de 2027, el recorte de capacidad se acentúa con una disponibilidad aproximada de 94.000 plazas frente a las 106.000 del ejercicio previo. El ajuste se mantiene en febrero con 94.000 asientos programados frente a los 98.000 anteriores y se suaviza en marzo, mes en el que la oferta asciende a 106.000 plazas directas. El flujo regular inicia una paulatina estabilización hacia la primavera, registrando 106.000 plazas fijadas para abril y alcanzando las 106.000 en mayo, superando en este último mes los registros de la campaña anterior.
Las proyecciones de afluencia turística para el mercado emisor británico confirman un comportamiento desacoplado entre el cierre de la campaña estival y la entrada del invierno. Los registros reales del verano de 2026 marcaron máximos absolutos al situarse por encima de los 105.000 turistas británicos mensuales en julio y sobrepasar los 103.000 en agosto. Los modelos predictivos elaborados a 14 de octubre de 2026 anticipan un repliegue estacional para el cierre del año, fijando la llegada en 103.000 visitantes para octubre, proyectando una pronunciada caída técnica hasta los 84.000 turistas en noviembre y estimando una leve recuperación de 91.000 entradas para el mes de diciembre.
El desajuste entre la fortaleza de la demanda en los meses estivales y la reducción puntual de asientos programados para el invierno fuerza a las patronales hoteleras y a las empresas del alquiler vacacional del sur de la isla a pivotar hacia estrategias de maximización de tarifa. En un escenario donde el volumen absoluto de asientos sufre una corrección temporal, el mantenimiento de los márgenes netos de explotación depende de la capacidad del sector para sostener los niveles de gasto medio en destino mediante la gestión dinámica de precios y la captura de demanda británica de alto poder adquisitivo.